La mayoría de los médicos que conozco contrataron su seguro de responsabilidad civil por una de dos razones: se lo pidió el hospital para darles privilegios, o un colega les contó de una demanda que lo tuvo dos años sin dormir. Casi nadie lo contrató sabiendo bien qué cubría.
Y se entiende. Pasaste años estudiando medicina, no condiciones generales de seguros. El problema es que esta póliza no se pone a prueba en un día normal de consulta. Se pone a prueba el día que un paciente o su familia presenta una queja, y ese día descubrir una exclusión ya no sirve de mucho.
Este artículo es para que llegues a ese momento sabiendo qué tienes. Sin alarmismo y sin tecnicismos.
¿Qué es el seguro de responsabilidad civil profesional para médicos?
Es un seguro que te protege cuando un paciente te reclama por un daño que, según él, causaste en tu práctica: un error de diagnóstico, una complicación quirúrgica, una omisión, un medicamento mal indicado. En términos de seguros, “responsabilidad civil” significa la obligación de reparar un daño que le causaste a otra persona.
Para ponerlo en términos sencillos: si te demandan, la póliza paga tu defensa y, si un juez o un convenio dice que debes indemnizar al paciente, paga esa indemnización hasta el límite contratado (la suma asegurada).
Ojo con esto: tener la razón no te salva del gasto. Aunque al final se demuestre que actuaste correctamente, defenderte cuesta abogados, peritos y tiempo. Buena parte del valor real de esta póliza está en pagar esa defensa, no solo en la indemnización.
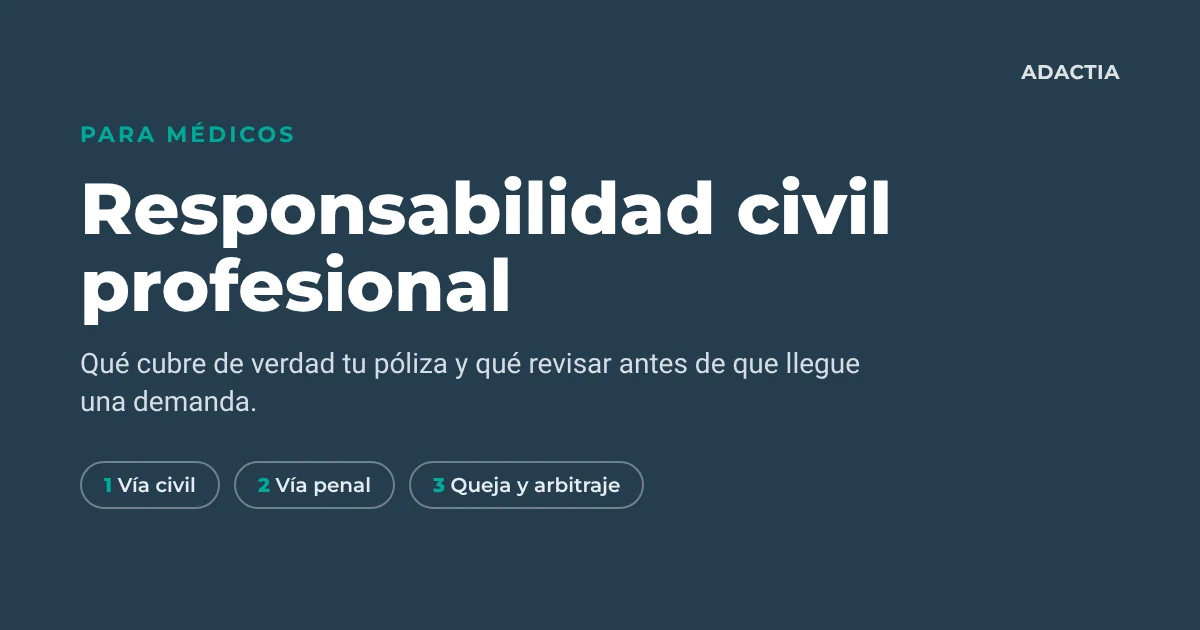
Las tres vías por las que te pueden reclamar
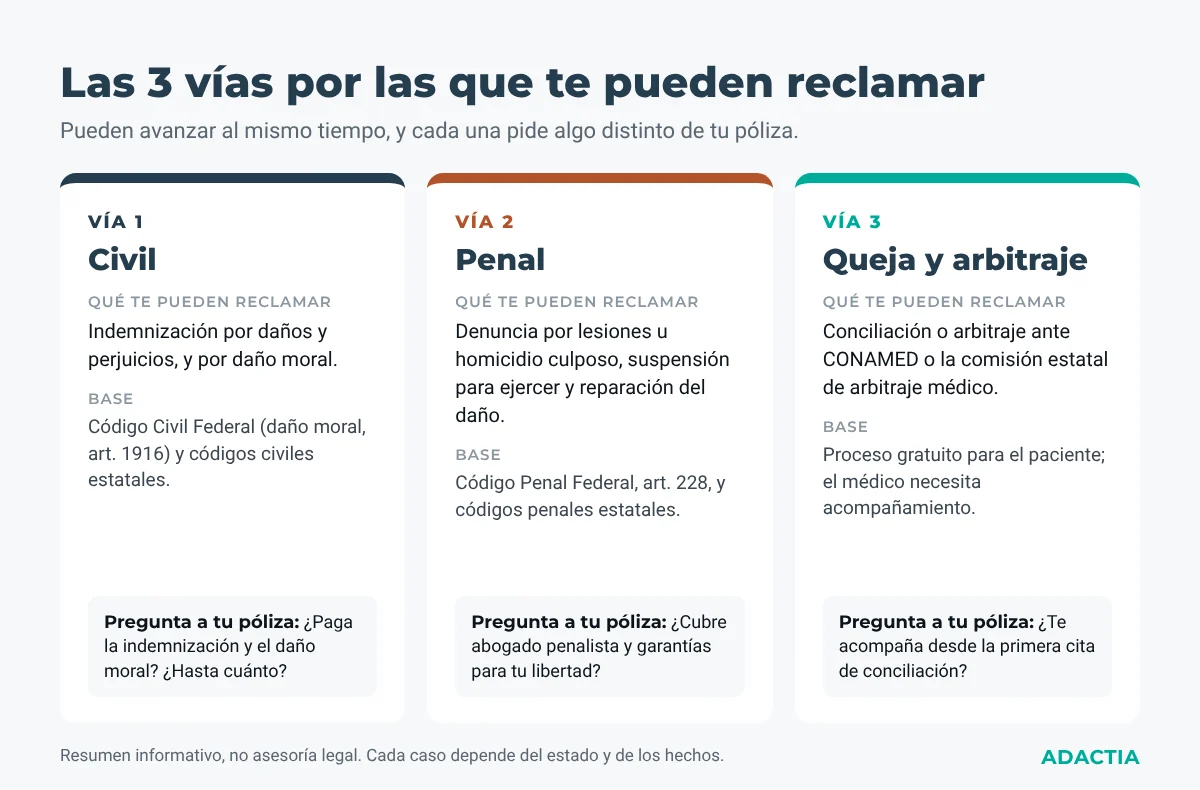
Aquí viene lo que casi nadie explica al vender la póliza: en México, un mismo caso puede avanzar por tres caminos distintos, y a veces por varios al mismo tiempo. Cada uno le pide algo diferente a tu seguro.
1. La vía civil: indemnización y daño moral
Es la demanda en la que el paciente pide dinero por los daños que sufrió: gastos médicos, ingresos que dejó de recibir y, muy seguido, daño moral. El Código Civil Federal (art. 1916) define el daño moral como la afectación en los sentimientos, el honor o la integridad de una persona, y dice que quien lo causa debe repararlo con una indemnización en dinero, sea la relación contractual o no.
Lo que debes preguntarle a tu póliza: ¿paga indemnizaciones por daño moral y hasta cuánto?
2. La vía penal: la que más asusta
Si el paciente o su familia presentan una denuncia, por ejemplo por lesiones u homicidio culposo, el caso entra al terreno penal. El Código Penal Federal (art. 228) establece que, además de las penas del delito, al profesionista se le puede suspender de un mes a dos años en el ejercicio de su profesión, y que debe reparar el daño por sus propios actos y por los de sus auxiliares cuando siguen sus instrucciones. Los códigos penales de cada estado tienen reglas parecidas.
Lo que debes preguntarle a tu póliza: ¿cubre un abogado penalista? ¿Incluye las garantías que te pueden pedir para enfrentar el proceso en libertad? No todas lo hacen, y es justo la cobertura que más urge cuando se necesita.
3. La queja ante CONAMED o la comisión estatal
La Comisión Nacional de Arbitraje Médico (CONAMED) y las comisiones estatales de arbitraje médico atienden quejas de pacientes inconformes con su atención. Ofrecen orientación, conciliación entre las partes y, si ambas aceptan, un arbitraje que termina en un laudo. Para el paciente el trámite es gratuito, y por eso muchas veces es la primera puerta que toca.
Lo que debes preguntarle a tu póliza: ¿te acompaña un abogado desde la primera cita de conciliación? Un mal manejo en esta etapa puede complicar todo lo que siga.
El mito del “ya me cubre el hospital”
Muchos hospitales privados piden a sus médicos tener su propia póliza de responsabilidad civil con una suma asegurada mínima. Eso ya te dice algo: el seguro del hospital protege, ante todo, al hospital.
En un conflicto, los intereses del hospital y los tuyos no siempre coinciden. Si el hospital argumenta que la responsabilidad fue de quien operó, quieres a alguien que defienda tu versión. Por eso conviene que tu póliza sea tuya, a tu nombre, con tu especialidad y tus procedimientos bien declarados.
El detalle que más médicos deja sin cobertura: cuándo responde la póliza
Si solo te llevas una idea de este artículo, que sea esta.
En una póliza de gastos médicos, lo que importa es cuándo te enfermas. En una de responsabilidad civil, importan dos fechas: cuándo ocurrió el acto médico y cuándo te reclaman. Y entre una y otra pueden pasar años.
La Ley sobre el Contrato de Seguro (art. 145 Bis) permite que estas pólizas limiten la cobertura en el tiempo de dos formas:
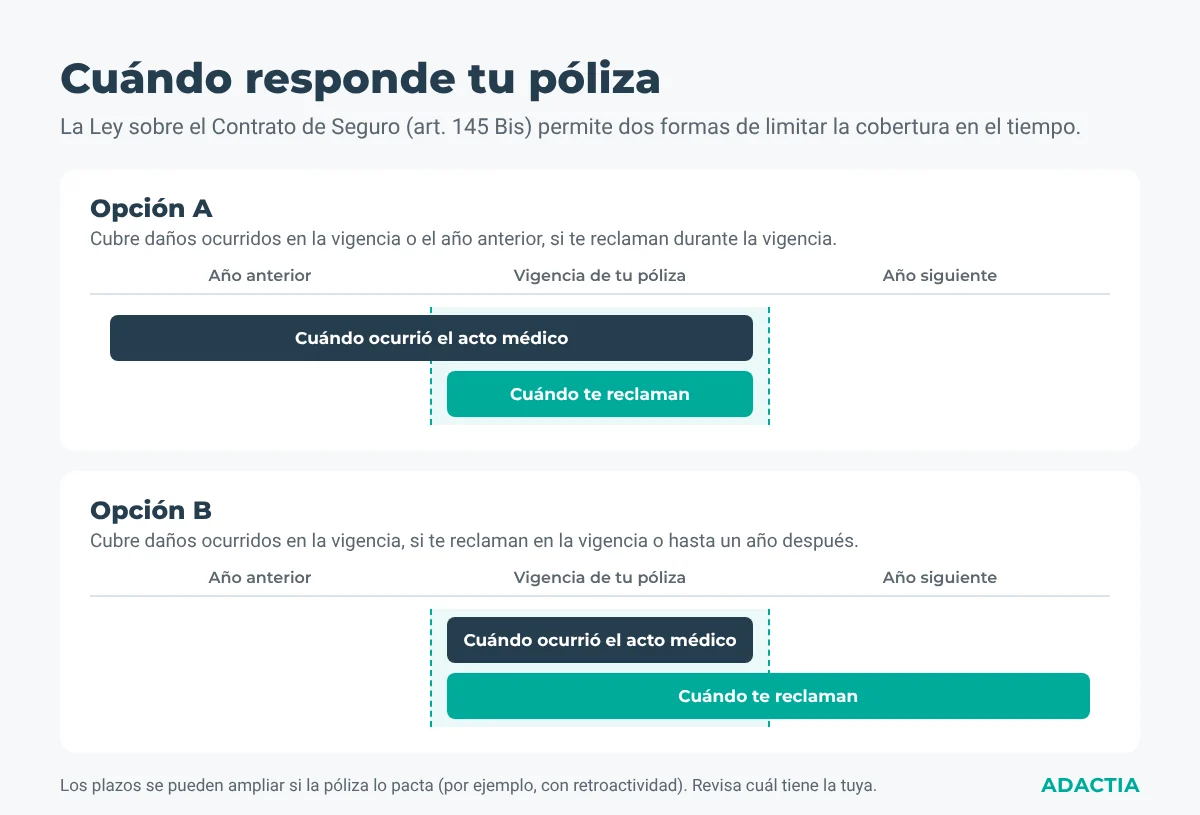
- Opción A: cubre daños ocurridos durante la vigencia o en el año anterior, siempre que te reclamen por escrito durante la vigencia.
- Opción B: cubre daños ocurridos durante la vigencia, si te reclaman durante la vigencia o hasta un año después de que termine.
La misma ley permite ampliar esos plazos, por ejemplo con una retroactividad pactada: un periodo hacia atrás en el que tus actos médicos siguen cubiertos aunque la reclamación llegue hoy.
¿Por qué importa tanto? Imagina que operaste a una paciente hace dos años con otra aseguradora, cambiaste de póliza para ahorrar en la prima y hoy llega la demanda. Si tu póliza nueva no reconoce ese periodo y la anterior ya no responde, puedes quedarte sin cobertura justo por una cirugía que hiciste estando asegurado.
La regla práctica: nunca dejes de renovar ni cambies de aseguradora sin confirmar por escrito cómo queda tu retroactividad.
Lo que una póliza no te va a cubrir (y conviene saber desde hoy)
Cada aseguradora tiene sus exclusiones, pero hay patrones que conviene revisar con lupa:
- Procedimientos que no declaraste. Si contrataste como médico general y haces procedimientos estéticos, o como especialista y operas fuera de tu especialidad, la aseguradora puede negar la cobertura.
- Actos fuera de tu cédula o de la ley. Ejercer sin la cédula correspondiente, actuar con dolo o bajo el efecto de sustancias suele quedar excluido.
- Promesas de resultado. Garantizarle a un paciente un resultado específico, por escrito o de palabra, puede convertir el caso en un incumplimiento que la póliza no cubra.
- Lo que no puedes probar. Sin un expediente clínico completo y un consentimiento informado bien hecho, tu defensa se debilita mucho, tengas o no seguro.
La realidad es que los problemas no siempre aparecen al contratar. En abril de 2026, una columna de El Financiero recogió quejas de médicos que, con la póliza vigente y pagada, vieron cómo su aseguradora se retiraba de su defensa alegando exclusiones de las letras chiquitas. Por eso revisar las condiciones generales antes de firmar no es un trámite: es la mitad de la protección.
Qué hacer si un paciente presenta una queja o demanda
Si llega una carta, una citación de CONAMED o una notificación de un juzgado, estos son los primeros pasos:
- Avisa a tu aseguradora de inmediato, por escrito, y guarda el acuse. Tu póliza fija un plazo para dar aviso; no lo dejes pasar.
- No respondas solo. Antes de contestar al paciente, a su abogado o a la autoridad, habla con el abogado que te asigne la póliza o con tu asesor.
- No aceptes culpa ni negocies por tu cuenta. La mayoría de las pólizas condicionan el pago a que no hagas acuerdos sin autorización de la aseguradora.
- Asegura tu expediente. Reúne el expediente clínico, el consentimiento informado, las notas y los estudios. No modifiques nada.
- Pide a tu asesor que acompañe el proceso. Que se cumplan los plazos y la aseguradora responda a tiempo también es parte de su trabajo.
6 preguntas antes de contratar (o renovar) tu póliza
Comparar estas pólizas solo por precio es la forma más rápida de equivocarse. Estas son las preguntas que deberías poder resolver por escrito:
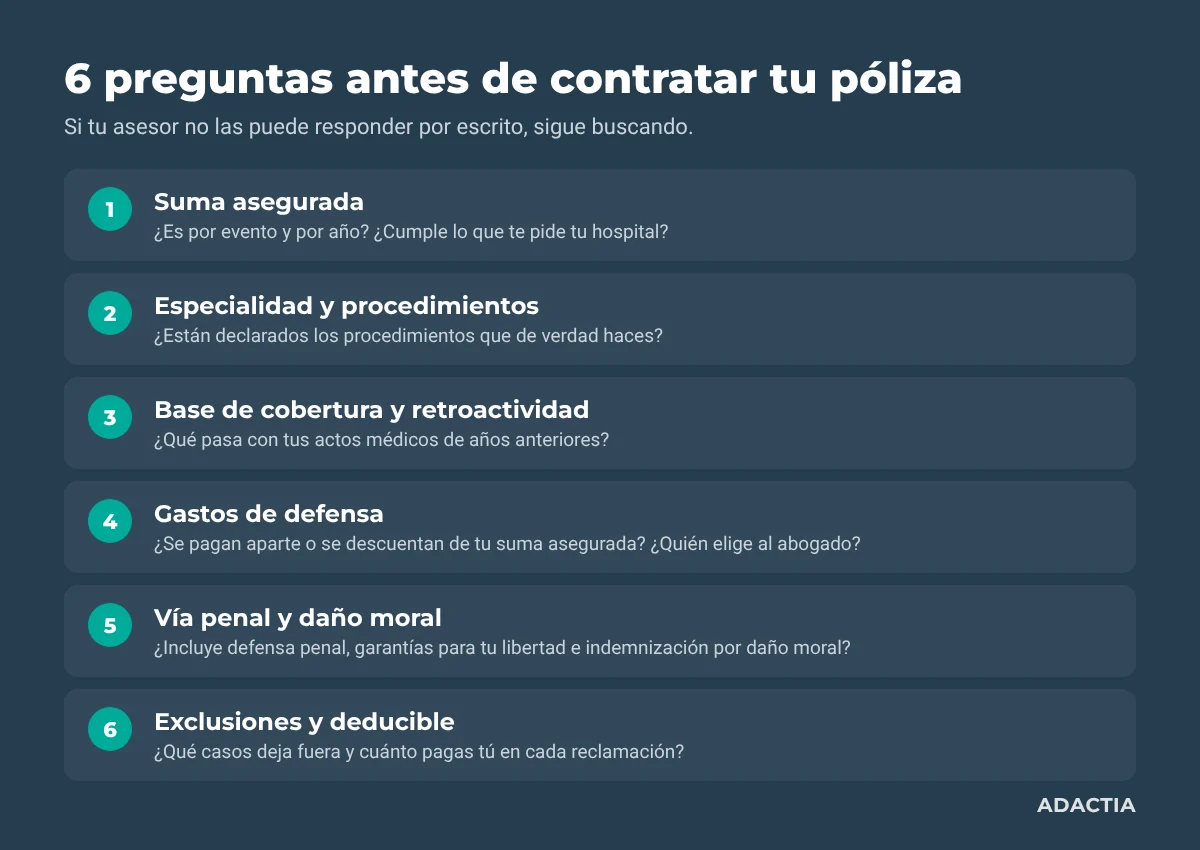
- Suma asegurada: ¿es por evento y por año? ¿Cumple el mínimo que te pide tu hospital?
- Especialidad y procedimientos: ¿están declarados los procedimientos que de verdad haces?
- Base de cobertura y retroactividad: ¿qué opción del art. 145 Bis usa y qué pasa con tus actos médicos de años anteriores?
- Gastos de defensa: ¿se pagan aparte o se descuentan de tu suma asegurada? ¿Puedes elegir a tu abogado o lo asigna la aseguradora?
- Vía penal y daño moral: ¿incluye defensa penal, garantías para tu libertad e indemnización por daño moral?
- Exclusiones y deducible: ¿qué casos quedan fuera y cuánto pagas tú en cada reclamación?
Si tu asesor no puede responderte estas seis preguntas con claridad, sigue buscando. Esta póliza es una capa más de tu protección patrimonial: sin ella, una demanda la pagas con tu propio patrimonio.
Preguntas frecuentes sobre el seguro de responsabilidad civil para médicos
¿Es obligatorio el seguro de responsabilidad civil para médicos en México?
No hay una obligación general en todo el país para los médicos en lo individual. En la práctica, muchos hospitales privados lo piden como requisito para que operes o atiendas ahí, y algunos fijan una suma asegurada mínima. Pregunta en cada hospital donde tengas privilegios.
¿El seguro cubre si el paciente presenta una queja ante CONAMED?
Depende de la póliza. Algunas te acompañan desde la queja y la conciliación, y otras solo responden cuando ya hay una demanda formal. Pregúntalo antes de contratar, porque la queja suele ser lo primero que llega.
¿Me cubre si me denuncian penalmente?
Algunas pólizas incluyen defensa penal y garantías para que enfrentes el proceso en libertad, y otras no. Es de las coberturas más importantes, así que revísala en tus condiciones generales con nombre y apellido.
¿Qué pasa si cambio de aseguradora?
Ese es el momento de mayor riesgo. Si la póliza nueva no reconoce tus actos médicos anteriores (retroactividad) y la anterior ya no responde, puedes quedar sin cobertura por casos pasados. Antes de cambiar, pide por escrito cómo queda ese periodo.
¿Si me equivoqué, el seguro me sigue cubriendo?
Sí, para eso existe: cubre los errores u omisiones no intencionales en tu práctica, dentro de los términos de tu póliza. Lo que normalmente queda fuera son los actos con dolo, fuera de tu especialidad declarada o fuera de la ley.
Un buen seguro es la mitad: la otra mitad es quién te acompaña
Dos pólizas con la misma suma asegurada pueden comportarse muy distinto el día de una demanda. La diferencia está en la retroactividad, en cómo se pagan los gastos de defensa, en si cubren la vía penal y en las exclusiones que nadie te leyó en voz alta. Por eso un buen seguro depende 50% de la póliza y 50% de la claridad y el respaldo de quien te asesora.
En Adactia no vendemos; te enseñamos a comprar. Si ya tienes una póliza de responsabilidad civil profesional, mándanosla y te decimos en lenguaje claro qué cubre, qué no y qué pasa con tu retroactividad. Si estás por contratarla, te ayudamos a comparar opciones de forma transparente, sin compromiso.
Más abajo encontrarás un formulario para solicitar tu diagnóstico sin costo. Son solo unos datos y te contactamos para revisar tu caso.
Este artículo es informativo y no sustituye la asesoría de un abogado. Las coberturas, exclusiones y plazos dependen de cada aseguradora y vienen en las condiciones generales de tu póliza. Si tienes un problema con tu aseguradora, puedes acudir a la CONDUSEF.