Llega la renovación del seguro de gastos médicos colectivo y el aumento viene, otra vez, de dos dígitos. Recursos Humanos le pregunta al agente, el agente le pregunta a la aseguradora, y la respuesta regresa en una sola palabra: siniestralidad. Casi nadie en la empresa sabe bien qué significa, pero todos saben lo que sigue: recortar algo para que el número cuadre con el presupuesto.
Si la escena te suena, vale la pena separar dos cosas. Una parte del aumento viene de fuera y no la controlas: Aon estima la inflación médica de México en 14.8% para 2026, contra un promedio mundial de 9.8% y una inflación general esperada de 3.2% (Xataka México, con datos de Aon). La otra parte sí está en tus manos: cómo está diseñado el plan, a quién cubre con qué condiciones y cuánto seguimiento se le da durante el año.
En esa segunda parte vemos repetirse los mismos tres errores, en empresas de 30 empleados y en empresas de 3,000. Ninguno se arregla brincando a la aseguradora más barata. Los tres se corrigen con información completa y con alguien que te la sepa explicar.
En este artículo:
- Error 1: Fijar la prima primero y armar el plan hacia atrás
- Error 2: Un solo plan para toda la plantilla
- Error 3: Firmar la póliza y no volver a verla hasta la renovación
- Cómo comparar propuestas sin quedarte solo con el precio
Error 1: Fijar la prima primero y armar el plan hacia atrás
La conversación casi siempre empieza igual: «Tengo tantos pesos por empleado al año, ¿para qué me alcanza?». Suena sensato. El problema es lo que pasa después, porque para llegar a esa cifra alguien tiene que mover las piezas del plan, y casi nunca te explican cuáles movió.
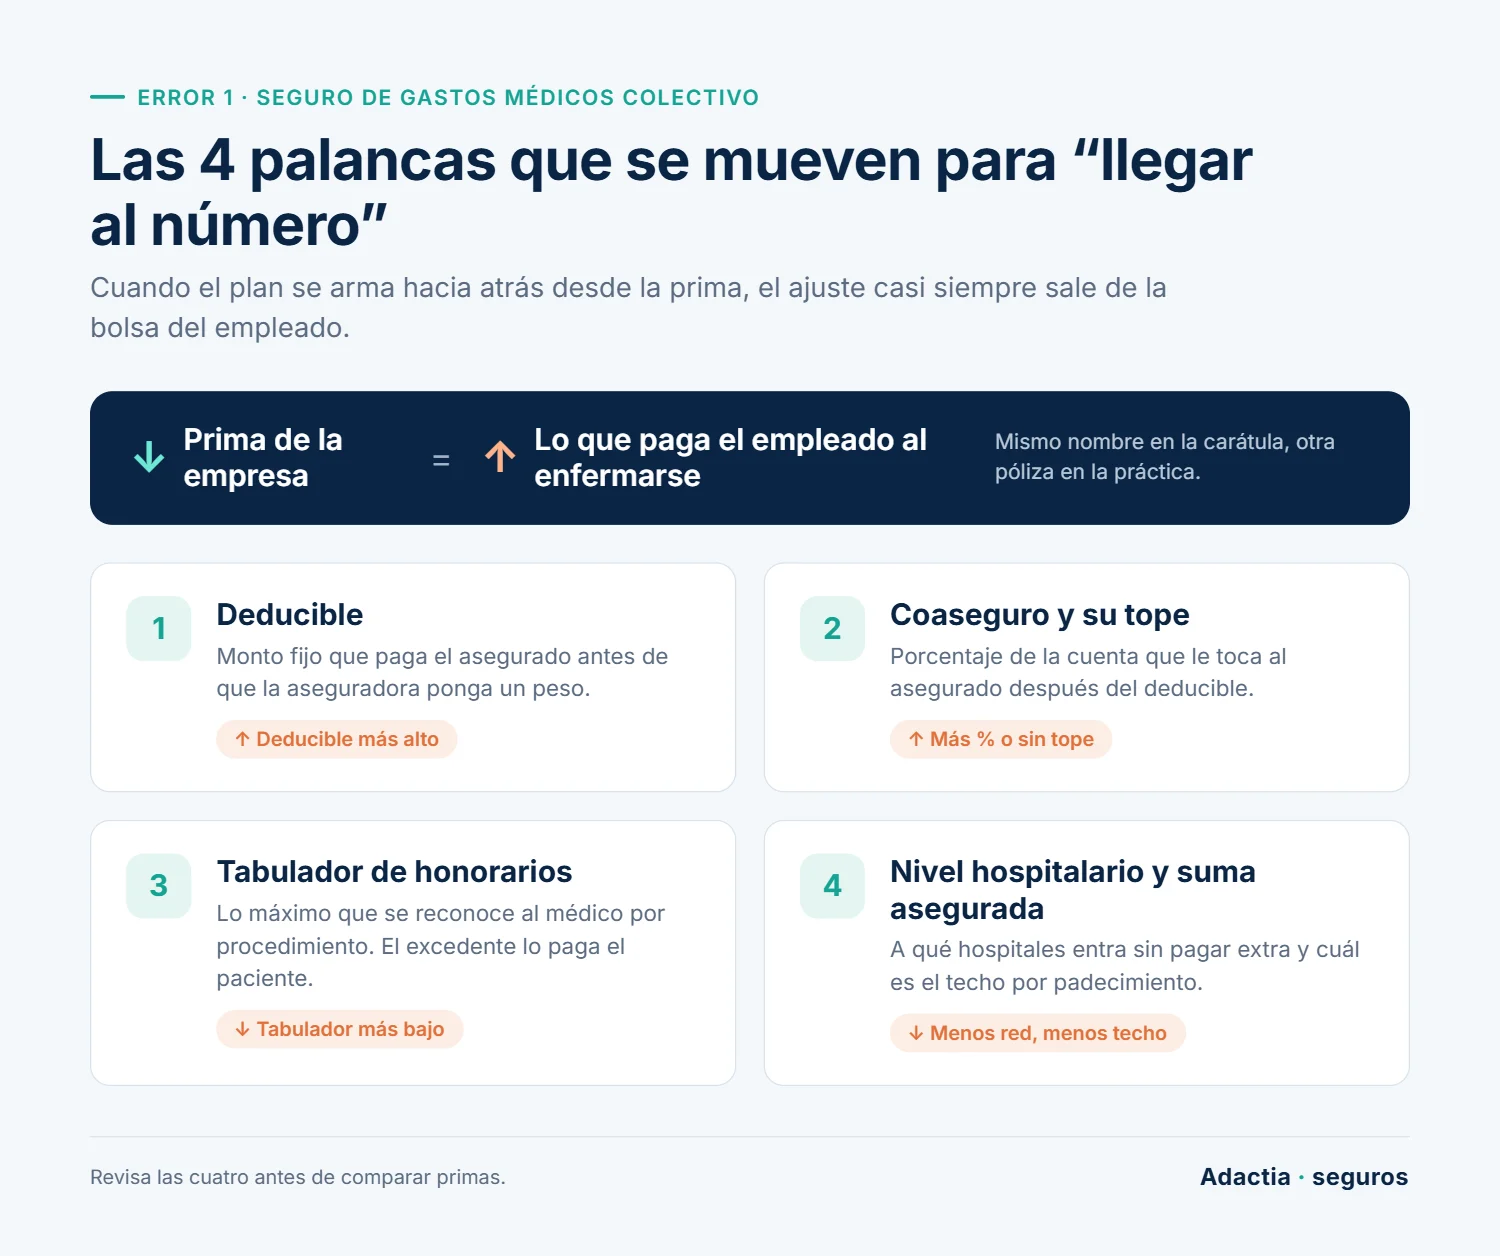
Las cuatro palancas que se mueven para «llegar al número»
Para ponerlo en términos sencillos: la prima (lo que la empresa paga por la póliza) baja cuando sube lo que el empleado paga de su bolsa el día que se enferma. Eso se logra con cuatro ajustes.
- Deducible más alto. El deducible es la cantidad fija que el asegurado paga antes de que la aseguradora ponga un solo peso. Funciona como el enganche de un coche: mientras no lo cubras, no pasa nada.
- Coaseguro más alto o sin tope. El coaseguro es el porcentaje de la cuenta que le toca al asegurado después del deducible. Es ir a medias con la aseguradora, solo que en proporción 90/10 u 80/20. El tope de coaseguro es el límite máximo de ese pago; sin tope, en una enfermedad larga la cuenta del empleado sigue creciendo.
- Tabulador de honorarios más bajo. El tabulador es la lista de precios máximos que la aseguradora le reconoce al médico por cada procedimiento. Si el cirujano cobra más de lo que marca la lista, la diferencia la paga el paciente. Es la letra chiquita que más duele y la que menos se revisa.
- Menor nivel hospitalario o suma asegurada. La suma asegurada es el techo de lo que la aseguradora paga por cada padecimiento. El nivel hospitalario define a qué hospitales puede entrar el empleado sin pagar un extra.
Un ejemplo con números
Pensemos en una cirugía de vesícula en un hospital privado. Números redondos, solo para ilustrar: $170,000 de hospital y $80,000 de honorarios del equipo médico. Cuenta total: $250,000 MXN.
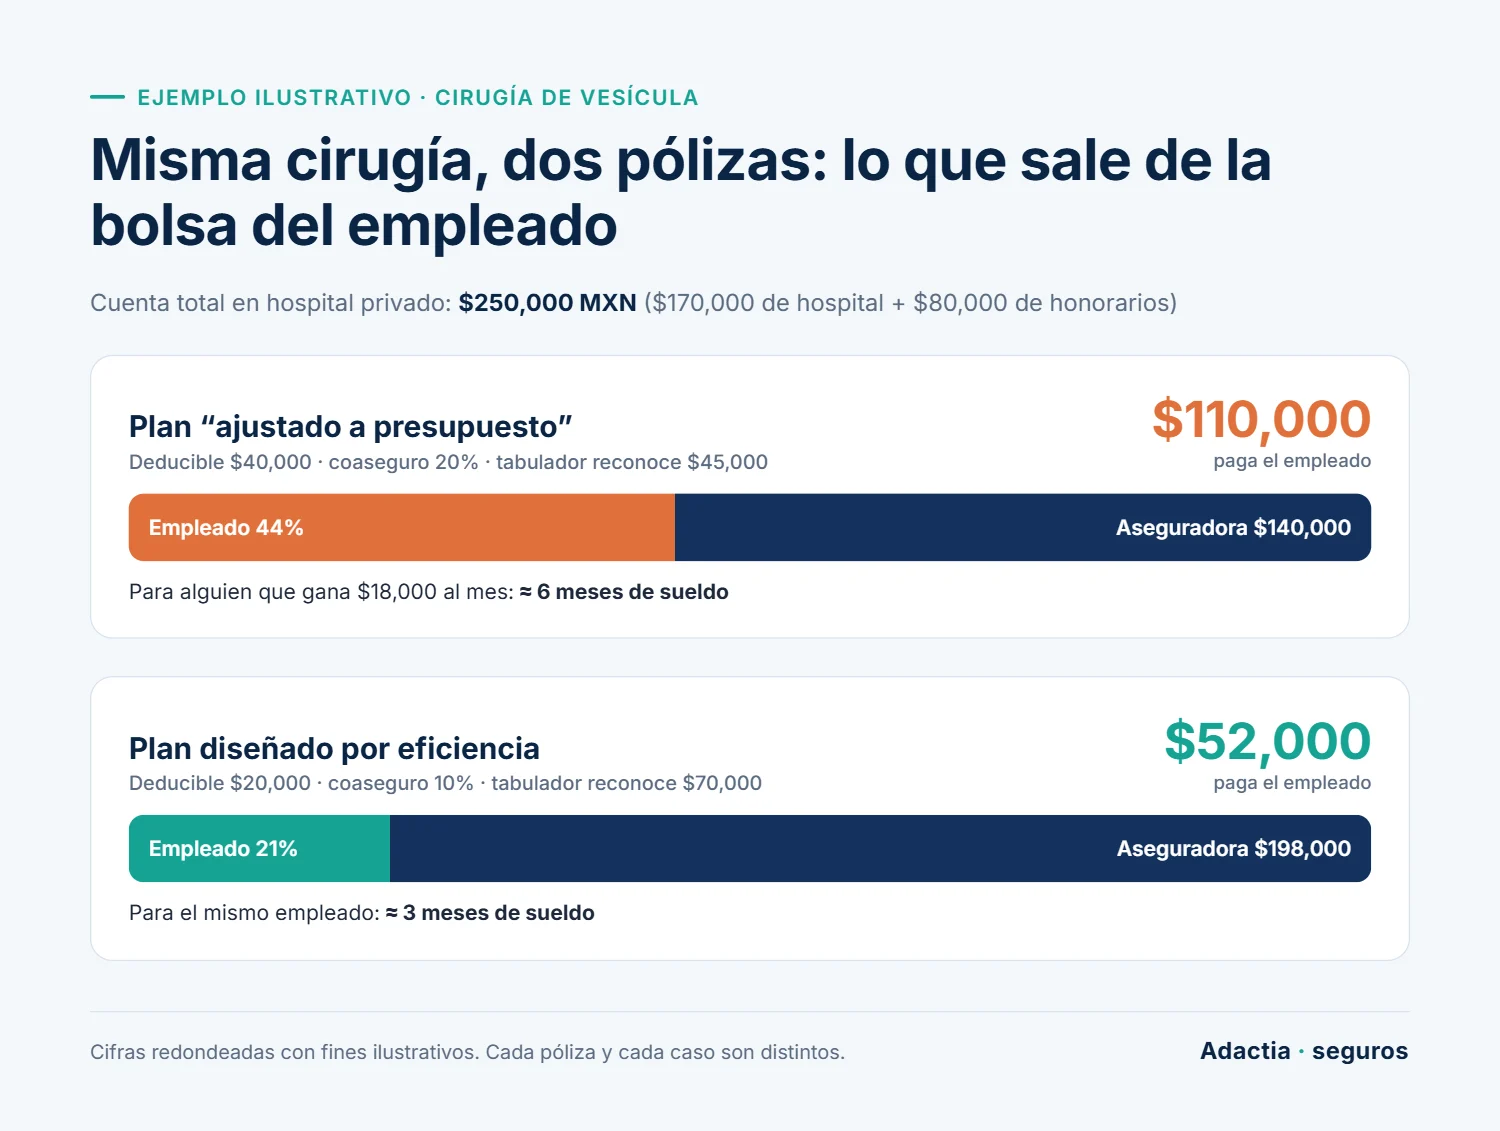
| Concepto | Plan «ajustado a presupuesto» | Plan diseñado por eficiencia |
|---|---|---|
| Condiciones | Deducible $40,000, coaseguro 20%, tabulador que reconoce $45,000 de honorarios | Deducible $20,000, coaseguro 10%, tabulador que reconoce $70,000 de honorarios |
| Honorarios que el tabulador no reconoce | $35,000 | $10,000 |
| Deducible | $40,000 | $20,000 |
| Coaseguro | $35,000 | $22,000 |
| Total que paga el empleado | $110,000 | $52,000 |
| Paga la aseguradora | $140,000 | $198,000 |
Aquí viene lo interesante. Las dos pólizas «cubren» la cirugía, las dos dicen gastos médicos mayores en la carátula, y en la junta de presupuesto la primera se ve mejor porque cuesta menos. Pero un empleado que gana $18,000 al mes no tiene $110,000 guardados. Termina pidiéndole un préstamo a la empresa, endeudándose con la tarjeta o yéndose al IMSS con todo y póliza. La prestación existe en el papel y no se puede usar.
Y ojo: eficiencia tampoco significa «el plan más caro». Hemos visto pólizas con sumas aseguradas de decenas de millones y cobertura en el extranjero que nadie usa, montadas sobre un tabulador raquítico. Ahí la empresa paga por lo que se ve bien en el folleto y escatima en lo que su gente usa de verdad.
Cómo corregirlo
- Empieza por el diagnóstico. Edades, familias, ciudades donde vive tu gente, hospitales que realmente usa y los siniestros de los últimos tres años. Con eso sabes dónde está el riesgo de tu grupo.
- Define cuánto debe costarle un siniestro al empleado. Una referencia que usamos: que un evento común no le cueste más de uno o dos meses de sueldo. Ese dato, y no la prima, es el punto de partida del diseño.
- Pide escenarios, no una cotización. El mismo grupo con tres diseños distintos y, para cada uno, cuánto paga el empleado en una cesárea, una apendicitis y un tratamiento de cáncer.
- Recorta primero lo que menos duele. Las coberturas que nadie usa y los niveles hospitalarios sobrados salen antes que el tabulador o el tope de coaseguro.
El presupuesto existe y hay que respetarlo. Lo que cambia es el orden: primero defines qué tiene que resolver el seguro y después buscas la forma más barata de lograrlo.
Error 2: Un solo plan para toda la plantilla
Una analista de 24 años, soltera, que vive en Mérida. Un director de 58 con esposa y tres hijos en Monterrey. Meterlos al mismo plan, con el mismo hospital, el mismo deducible y la misma suma asegurada, parece lo más justo. La realidad es que casi siempre sale mal por uno de dos lados.
Si el plan se diseña pensando en el director, la empresa paga nivel hospitalario alto para 200 personas que jamás van a pisar ese hospital. Si se diseña pensando en el promedio, se queda corto para quienes la empresa más quiere retener, y esos terminan comprando una póliza individual por fuera. En los dos casos se tira dinero.
Qué es un subgrupo y por qué importa
Un subgrupo es una categoría dentro de la misma póliza con sus propias condiciones: suma asegurada, deducible, coaseguro y nivel hospitalario. Piensa en las tallas de un uniforme. La tela y el logotipo son los mismos; lo que cambia es el corte para que a cada quien le quede.
Con números inventados para ilustrar, una empresa de 150 personas podría quedar así:
| Subgrupo | Nivel hospitalario | Deducible (MXN) | Coaseguro |
|---|---|---|---|
| Operativos y administrativos | Medio | $15,000 | 10% con tope |
| Jefaturas y gerencias | Medio-alto | $20,000 | 10% con tope |
| Dirección | Alto | $30,000 | 10% con tope |
Fíjate en un detalle: el deducible más bajo está en el subgrupo que menos gana. Separar por subgrupos sirve para ajustar lo que cada quien puede pagar el día del siniestro, y no solo para darles «más» a los de arriba.
Ojo con esto: el criterio tiene que ser objetivo
Los subgrupos se definen por puesto, nivel organizacional, antigüedad o ubicación. Nunca por edad, sexo o estado de salud: eso es discriminatorio y te expone legalmente.
También hay un ángulo fiscal que casi nadie menciona al cotizar. Para que la empresa deduzca la prima, la Ley del ISR (artículo 27, fracción XI) pide que las prestaciones de previsión social se otorguen de forma general a los trabajadores (IDC Online). El Reglamento, en su artículo 50, permite deducir también cuando el seguro cubre al cónyuge o concubino y a los padres o hijos del trabajador (texto del artículo). Un diseño de subgrupos mal documentado puede poner en duda esa generalidad, así que antes de firmar revísalo con tu contador.
Cómo corregirlo
- Haz el mapa de tu población. Cuántos hay por nivel, por rango de edad, por ciudad y con cuántos dependientes.
- Define de dos a cuatro subgrupos con criterios por escrito. Que cualquiera pueda leer la política de prestaciones y saber en cuál cae y por qué.
- Diferencia lo accesorio, iguala lo esencial. El nivel hospitalario y la suma asegurada pueden variar. Los padecimientos cubiertos y la atención de urgencias deben ser iguales para todos.
- Decide qué pasa con los dependientes. Si la empresa paga solo al titular, ofrece que el empleado incluya a su familia con descuento vía nómina. A eso se le llama esquema contributorio: la empresa pone una parte y el empleado otra.
- Abre la puerta a mejorar el plan. Quien quiera subir de nivel pagando la diferencia debería poder hacerlo. En el medio se le dice «potenciar» la póliza.
Error 3: Firmar la póliza y no volver a verla hasta la renovación
Este es el más caro de los tres y el más fácil de pasar por alto, porque durante once meses no duele. La póliza se contrata, se manda un correo con las credenciales digitales y todos regresan a su trabajo. En el mes doce llega la renovación con 25% de aumento y ya no hay nada que hacer.
Primero, qué es la siniestralidad
Es el porcentaje de la prima que la aseguradora gastó en atender a tu grupo. Si pagaste $2,000,000 de prima y la aseguradora pagó $1,600,000 en hospitales y médicos, tu siniestralidad es de 80%.
En grupos chicos, el precio sale de una tarifa general por edad y sexo. A partir de cierto tamaño, que varía según la aseguradora, la renovación se calcula con tu propia siniestralidad. Se le llama «experiencia propia» y funciona como el Buró de Crédito: lo que hizo tu grupo este año define las condiciones del siguiente.
Lo que casi nadie te explica
La siniestralidad que te presentan en la renovación no es solo lo que ya se pagó. También incluye reservas: dinero que la aseguradora aparta para siniestros abiertos que todavía no terminan de cobrarse. Es una estimación, y las estimaciones se pueden revisar. Sin el detalle, no tienes con qué cuestionarla.
Tampoco te dicen que buena parte del gasto se puede evitar sin quitarle nada a nadie. Tres fugas que vemos todo el tiempo:
- Empleados que no saben usar la póliza. Se atienden fuera de la red, pagan y luego piden reembolso, en lugar de usar pago directo (la aseguradora le paga al hospital y el empleado solo cubre su deducible y coaseguro). O se operan sin programar la cirugía, que suele ser el trámite que da mejores condiciones.
- Urgencias que no eran urgencias. Una gripa atendida en la sala de urgencias de un hospital cuesta varias veces lo que una consulta. Sin una opción de primer contacto, como telemedicina o médico de red, el empleado va a donde conoce.
- Altas y bajas atrasadas. Bajas que no se reportan y se siguen pagando. Altas que se reportan tarde: pasado el plazo que marca la póliza, normalmente 30 días, la aseguradora puede pedirle al empleado nuevo requisitos médicos que no le tocaban.
Cómo corregirlo
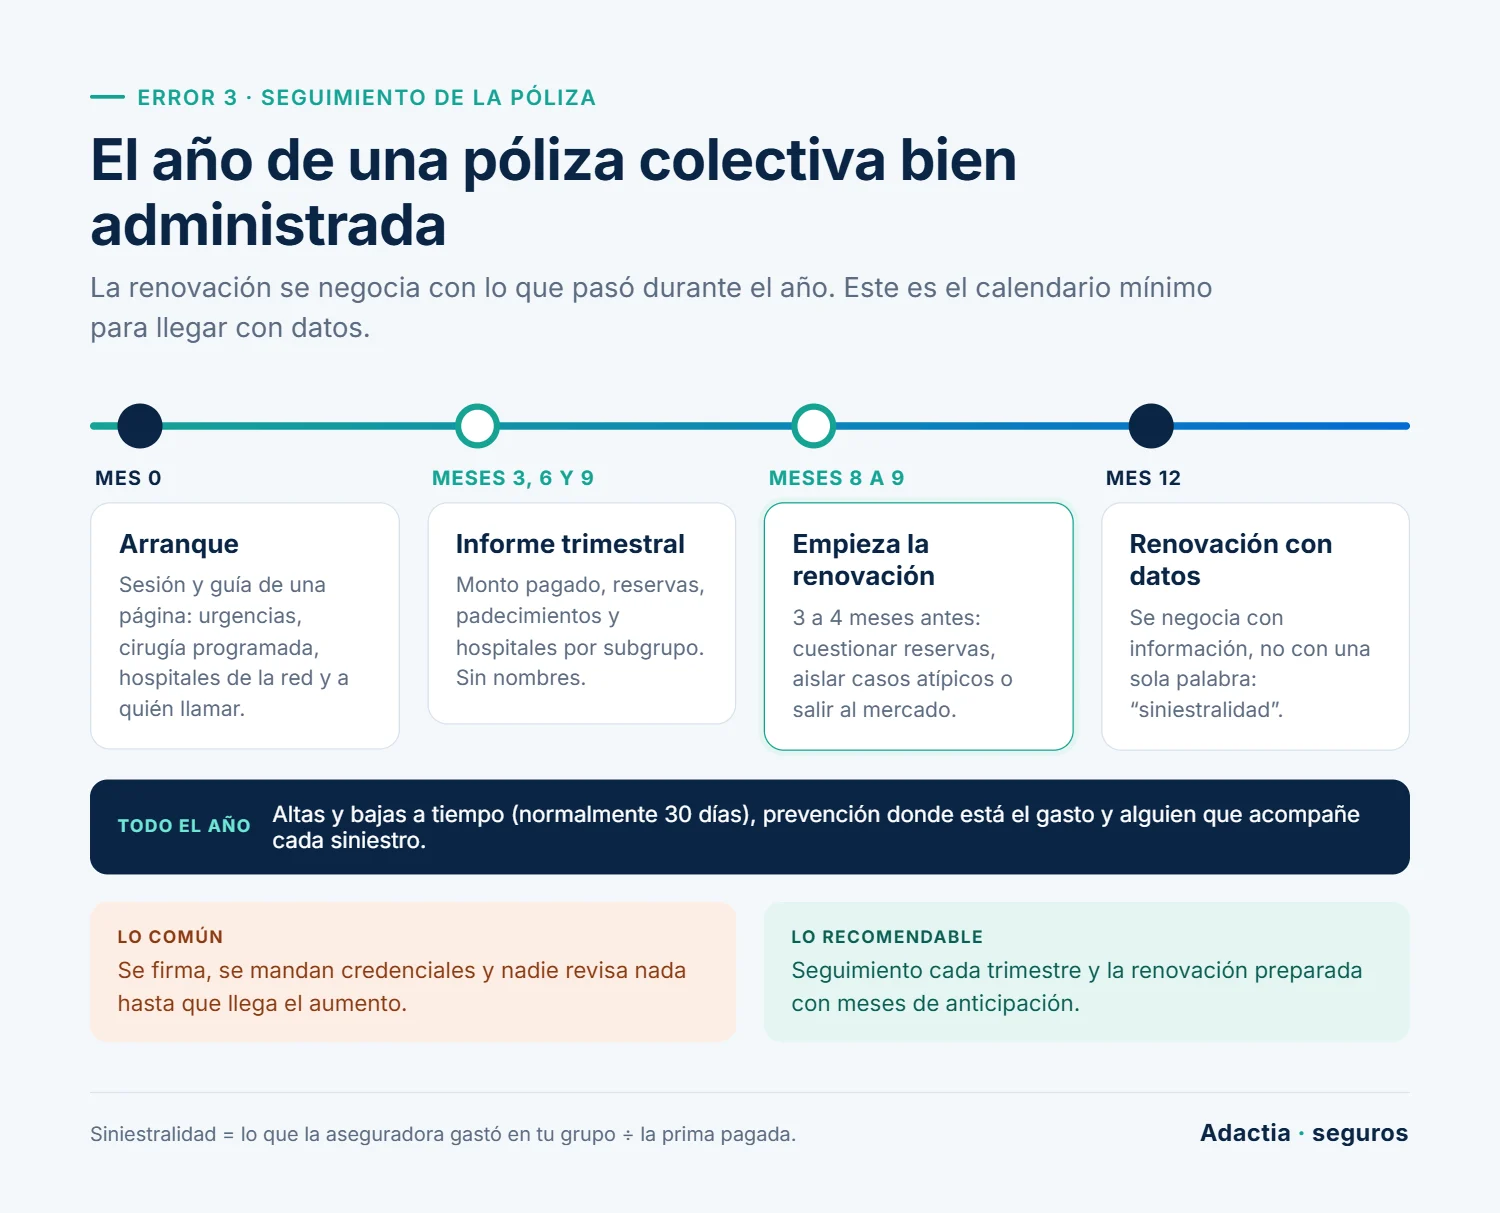
- Pide un informe de siniestralidad cada trimestre. Monto pagado, monto en reserva, padecimientos y hospitales que más pesan, por subgrupo. Sin nombres: los diagnósticos son datos personales sensibles y Recursos Humanos no tiene por qué conocerlos.
- Enséñale a tu gente a usar el seguro. Una sesión al año y una guía de una página: qué hacer en una urgencia, cómo programar una cirugía, qué hospitales le tocan y a quién llamar.
- Ten a alguien que acompañe los siniestros. Una persona con nombre y teléfono, que conteste cuando el empleado está en admisión del hospital y no entiende qué le están pidiendo firmar.
- Pon la prevención donde está el gasto. Si el informe dice que tu grupo gasta en diabetes e hipertensión, ahí van los chequeos y el seguimiento.
- Empieza la renovación tres o cuatro meses antes. Con datos en la mano puedes discutir las reservas, pedir que un caso atípico no se cargue completo y, si hace falta, salir al mercado con tiempo.
Cómo comparar propuestas sin quedarte solo con el precio
Dos cotizaciones con la misma prima pueden ser pólizas muy distintas. Estas son las preguntas que separan una de otra, y lo que debería preocuparte si no te las saben contestar.
| Qué comparar | La pregunta que debes hacer | Señal de alerta |
|---|---|---|
| Costo real para el empleado | ¿Cuánto paga de su bolsa en una cesárea, una apendicitis y un cáncer? | Solo te entregan la prima |
| Tabulador de honorarios | ¿Cuánto reconoce por las cirugías más comunes en mi ciudad? | «Es el estándar del mercado» |
| Red hospitalaria | ¿Qué hospitales de mi plaza entran con pago directo en el nivel contratado? | Una lista nacional genérica |
| Cambio de aseguradora | ¿Se reconoce la antigüedad y se siguen pagando los tratamientos en curso? | Te lo prometen de palabra y no por escrito |
| Reglas de renovación | ¿Con qué fórmula se calcula y cuál es la siniestralidad objetivo? | No hay fórmula, «depende de cómo cierre el año» |
| Información durante el año | ¿Cada cuándo recibo el informe de siniestralidad y con qué detalle? | Solo lo ves en la renovación |
| El asesor | ¿Quién le contesta a mi empleado a las 2 de la mañana en urgencias? | Un número 800 y nada más |
La fila del cambio de aseguradora merece una explicación. La antigüedad es el tiempo que tu gente lleva asegurada sin interrupción, y sirve para no volver a cumplir periodos de espera (los meses que deben pasar antes de que se cubran ciertos padecimientos). Si la nueva aseguradora no la reconoce por escrito, o no se compromete a seguir pagando los tratamientos que ya están en curso, la cotización más barata puede dejar sin cobertura justo a quien hoy está enfermo.
Si tu asesor contesta estas siete preguntas por escrito y con ejemplos, vas por buen camino. Si te manda un cuadro comparativo de primas y nada más, ya sabes qué estás comparando.
Un buen seguro de gastos médicos colectivo es mitad póliza y mitad asesor
Los tres errores tienen algo en común: ninguno está escrito en las condiciones generales. Están en las decisiones que se tomaron antes de firmar y en lo que se dejó de hacer después. Por eso decimos que un buen seguro depende 50% de la póliza y 50% de la claridad y el respaldo de quien te acompaña. La mejor póliza del mercado, mal explicada, se usa mal y se renueva peor.
Nosotros no vendemos; enseñamos a comprar y contratar seguros. Si quieres saber cómo está tu plan, tráenos tu póliza actual y tu último informe de siniestralidad. Te decimos cuánto le cuesta hoy a tu gente un siniestro típico, cuál de estos tres errores aplica a tu caso y qué se puede corregir desde ahora o en la próxima renovación. Si tu plan está bien armado, también te lo vamos a decir.
Sin costo y sin compromiso de contratar nada con nosotros.
Más abajo encontrarás un formulario para solicitar tu diagnóstico sin costo. Son solo unos datos y te contactamos para agendar la revisión de tu póliza colectiva.
Si te interesa ver el seguro de gastos médicos desde el ángulo patrimonial, lee también El seguro de gastos médicos mayores como instrumento de control patrimonial.
Fuentes
- Inflación médica 2026 (Aon, Global Medical Trend Rates Report): Xataka México
- Requisito de generalidad en previsión social, LISR art. 27 fracción XI: IDC Online
- Deducción de primas que cubren a familiares, Reglamento de la LISR art. 50: texto del artículo
Si quieres revisar o configurar la póliza de tu empresa, conoce nuestro servicio de Gastos Médicos Mayores Colectivo para Empresas.