Si alguna vez saliste del hospital con una cuenta a tu cargo que no esperabas, aunque “tenías seguro”, no eres el único. Es de las quejas más comunes que escuchamos. Casi siempre el problema no es que la aseguradora haya hecho trampa: nadie te explicó con calma dos palabras que vienen en la primera hoja de tu póliza, el deducible y el coaseguro.
Son los dos conceptos que deciden cuánto sale de tu bolsillo cada vez que usas tu seguro de gastos médicos mayores. Si los entiendes, eliges mejor tu póliza y llegas a una emergencia sabiendo cuánto dinero necesitas tener a la mano. Si no, te enteras en la caja del hospital.
Aquí te los explicamos con ejemplos en pesos, sin rodeos.
¿Qué es el deducible en gastos médicos mayores?
El deducible es la cantidad fija que tú pagas primero, antes de que la aseguradora empiece a pagar.
Piénsalo como la “entrada” de tu seguro. Si tu deducible es de $15,000 pesos, los primeros $15,000 de los gastos cubiertos corren por tu cuenta, y a partir de ahí entra la aseguradora.
Hay dos cosas que casi nadie te explica:
- Si la cuenta es menor que tu deducible, la aseguradora no paga nada. La CONDUSEF lo dice tal cual: la aseguradora no paga accidentes o enfermedades cuyo tratamiento cueste menos que el deducible. Si tu deducible es de $15,000 y una atención te sale en $9,000, la pagas completa. Por eso se llama seguro de gastos médicos mayores: está hecho para lo grande, no para la consulta de rutina.
- En la mayoría de las pólizas el deducible se cobra por padecimiento, no por cada factura. Si te operan de la vesícula y luego tienes consultas de seguimiento y estudios relacionados con esa misma cirugía, normalmente pagas el deducible una vez para todo ese padecimiento. Las reglas exactas (por ejemplo, qué pasa cuando el tratamiento sigue después de la renovación) cambian según la aseguradora, así que conviene confirmarlo en tus condiciones generales.
Ojo con esto también: en algunas pólizas el deducible cambia según el hospital o la zona donde te atiendas. No es lo mismo atenderte en un hospital del nivel que contrataste que en uno de nivel más alto.
¿Qué es el coaseguro?
El coaseguro es un porcentaje de la cuenta que tú pagas después del deducible. No es un monto fijo: crece o se achica según lo que cueste tu atención. De acuerdo con las guías de la CONDUSEF, lo más común en México es un coaseguro de 10% o 20%.
Para ponerlo en términos sencillos: el deducible es lo que pagas para “abrir la puerta” y el coaseguro es tu parte de cada peso que se gasta después.
¿Por qué existe? Las aseguradoras lo usan para que tú también cuides la cuenta: si sabes que pones un porcentaje, revisas qué te están cobrando. La CONDUSEF lo describe como la forma en que el asegurado “se solidariza” con la aseguradora en el gasto.
Cómo se calculan el deducible y el coaseguro en un siniestro real
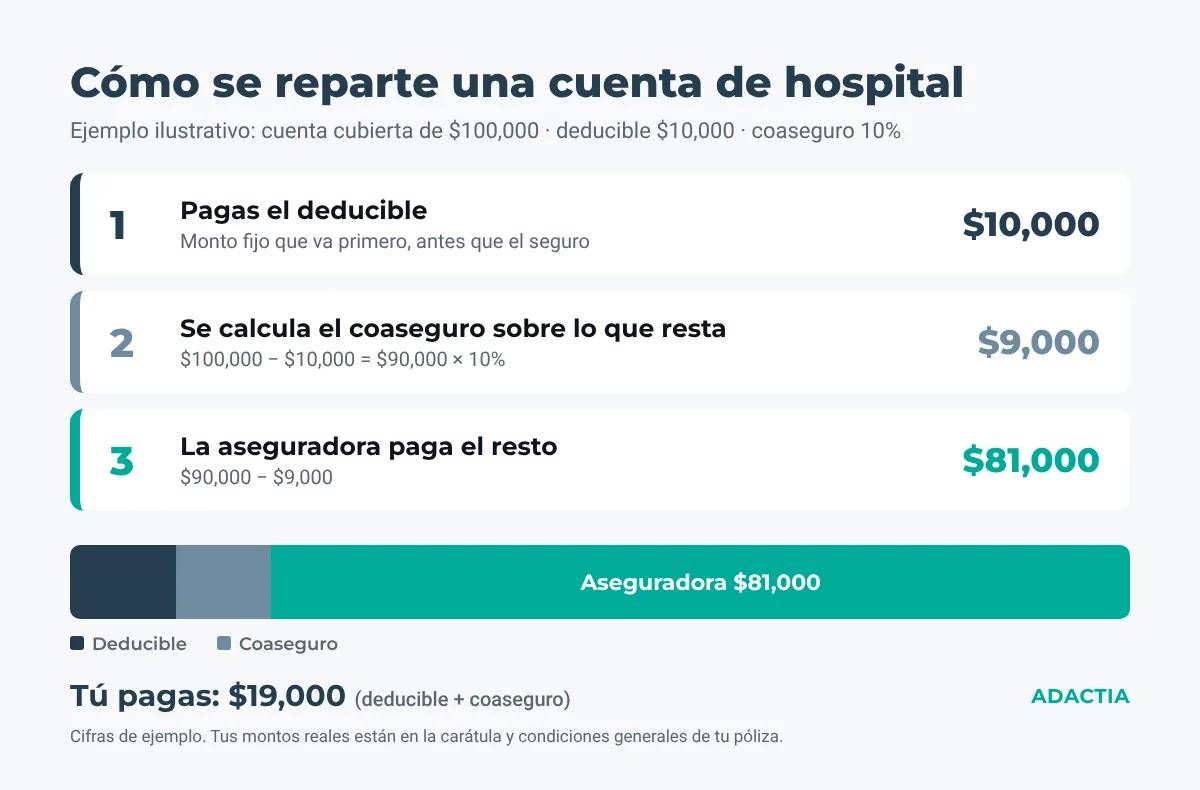
Vamos con un ejemplo ilustrativo. Tu póliza tiene un deducible de $10,000 y un coaseguro de 10%. Te internan y la cuenta cubierta suma $100,000 pesos.
El orden siempre es el mismo:
- Primero va el deducible. Pagas $10,000. Quedan $90,000.
- Luego el coaseguro, sobre lo que quedó. El 10% de $90,000 son $9,000.
- La aseguradora paga el resto: $81,000.
En total, tú pones $19,000 y la aseguradora $81,000.
Aquí viene lo interesante: el coaseguro se calcula sobre la cuenta después del deducible, no sobre la cuenta completa. Es un error común sacar el 10% de los $100,000 y pensar que pagarías $20,000 en total. La diferencia parece pequeña, pero en cuentas grandes se nota.
El tope de coaseguro: la línea que más te protege
Si el coaseguro es un porcentaje, ¿qué pasa con una cuenta enorme? Imagina un tratamiento de cáncer, una cirugía de corazón o un accidente grave con terapia intensiva. Esas cuentas pueden llegar fácilmente a cientos de miles o millones de pesos.
Por eso existe el tope de coaseguro: la cantidad máxima que pagarías por concepto de coaseguro, sin importar cuánto crezca la cuenta.
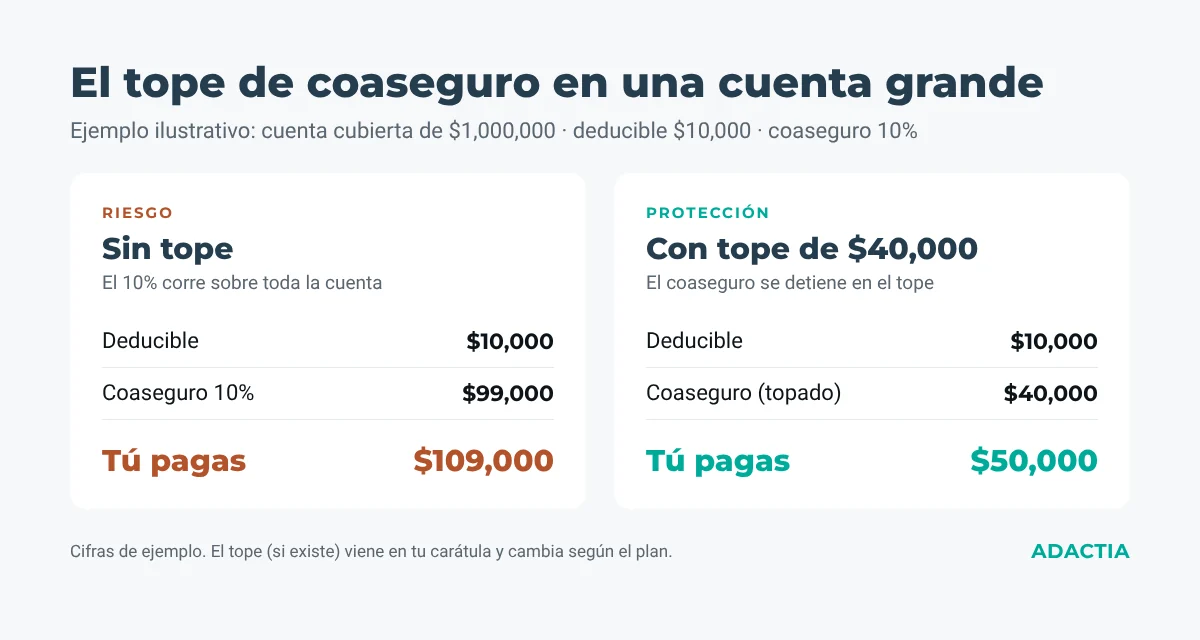
Mira el ejemplo ilustrativo: una cuenta cubierta de $1,000,000, con deducible de $10,000 y coaseguro de 10%.
- Sin tope, el 10% corre sobre los $990,000 restantes: $99,000 de coaseguro. Tú pones $109,000.
- Con un tope de $40,000, tu coaseguro se detiene ahí. Tú pones $50,000, y la aseguradora absorbe todo lo demás.
Lo que casi nadie te explica es que el tope es el dato que debes usar para planear tus finanzas, no la prima. La suma de tu deducible más tu tope de coaseguro es, a grandes rasgos, lo máximo que saldría de tu bolsillo por los gastos cubiertos en un evento grave. Si ese número no lo puedes juntar en una emergencia, tu póliza no está bien diseñada para ti, aunque la prima se vea barata.
Los topes cambian mucho entre planes y aseguradoras. Hay pólizas con topes bajos, otras con topes altos y algunos productos más básicos que no tienen tope. Siempre pregunta por él.
Lo que el deducible y el coaseguro no incluyen
Aunque tengas claros tu deducible y tu coaseguro, hay gastos que pueden quedar a tu cargo por otras razones. Conviene conocerlos para que no te tomen por sorpresa:
- Gastos no cubiertos. Artículos personales, gastos de acompañantes, tratamientos excluidos o padecimientos que todavía están en periodo de espera. Esos no entran en la cuenta de la aseguradora.
- Honorarios por arriba del tabulador. Muchas pólizas pagan los honorarios médicos hasta un tabulador, es decir, una lista de precios máximos por procedimiento. Si tu doctor cobra más, la diferencia puede ser tuya. Este punto da para un artículo aparte, y es de lo primero que revisamos cuando diseñamos una póliza de gastos médicos a la medida.
- Penalizaciones por nivel de hospital. En algunas pólizas, si te atiendes en un hospital de nivel más alto que el que contrataste, te suben el coaseguro o el deducible para ese evento.
La buena noticia también existe. Algunas aseguradoras no cobran deducible ni coaseguro en caso de accidente, como recuerda la propia CONDUSEF, y otras los reducen si usas médicos y hospitales de su red de convenio. Son beneficios que valen dinero real y que pocas veces se explican al contratar.
Deducible alto o bajo: cómo elegir sin equivocarte
Aquí no hay una respuesta única, y quien te diga lo contrario te está vendiendo algo. La regla general es esta: un deducible más alto baja tu prima, pero te obliga a tener más dinero disponible cuando llega la emergencia. Con el coaseguro pasa algo parecido.
Para decidir, hazte tres preguntas honestas:
- ¿Cuánto efectivo podría juntar en una semana si me internan mañana? Si la respuesta es “poco”, un deducible alto es un riesgo, aunque te ahorre en la prima.
- ¿Tengo otra protección para lo chico? Si tienes IMSS, ISSSTE o un seguro de la empresa para consultas y gastos menores, tiene más sentido un deducible alto en tu póliza individual, pensada para lo grande.
- ¿Cuál es mi tope de coaseguro? Un coaseguro de 20% con un tope razonable puede ser mejor negocio que uno de 10% sin tope.
Un consejo práctico que repiten las instituciones financieras: ten un fondo de emergencia que cubra al menos tu deducible, y de preferencia también tu tope de coaseguro. Así el seguro cumple su función: que una enfermedad no te obligue a endeudarte.
Qué revisar en tu carátula de póliza antes de una emergencia
La carátula es la primera hoja de tu póliza, donde vienen tus datos y las condiciones que contrataste. No hace falta leer las 60 páginas de condiciones generales para empezar: con ubicar estos cinco datos ya vas un paso adelante.
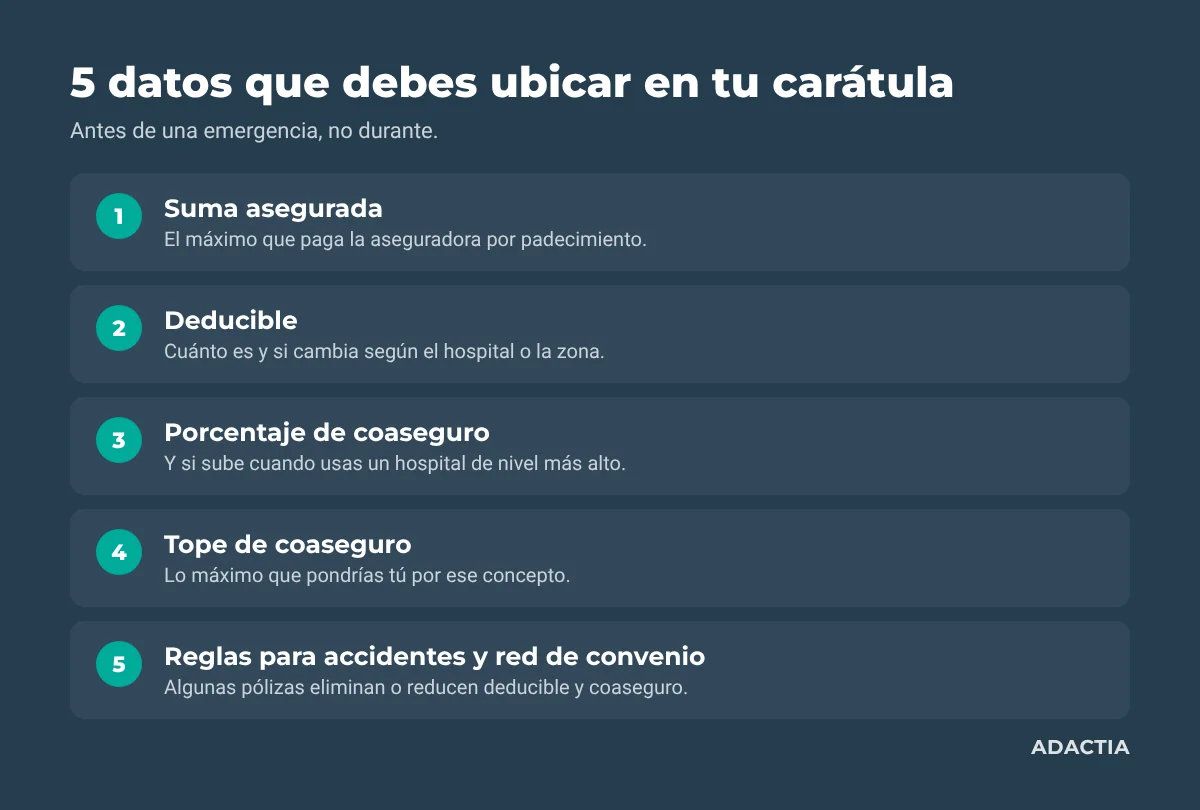
- Suma asegurada: el máximo que paga la aseguradora. La CONDUSEF recuerda que es por evento y por persona.
- Deducible: cuánto es y si cambia según el hospital o la zona.
- Porcentaje de coaseguro: y si sube cuando usas un hospital de nivel más alto.
- Tope de coaseguro: lo máximo que pondrías tú por ese concepto.
- Reglas para accidentes y red de convenio: si te eliminan o reducen deducible y coaseguro.
Si no encuentras alguno de estos datos o no te queda claro cómo aplica, es justo la pregunta que tu asesor debe poder responderte en dos minutos y por escrito.
Preguntas frecuentes sobre deducible y coaseguro
¿El deducible se paga cada vez que voy al hospital?
Normalmente no. En la mayoría de las pólizas de gastos médicos mayores el deducible se aplica una vez por padecimiento, y cubre los gastos relacionados con esa misma enfermedad o accidente. Si tienes un padecimiento distinto, se aplica otro deducible. Revisa en tus condiciones generales cómo lo maneja tu aseguradora, sobre todo en tratamientos largos que siguen después de la renovación.
¿Qué pasa si mi cuenta es menor que el deducible?
La pagas tú completa y la aseguradora no paga nada. Por eso conviene elegir un deducible que tenga sentido para tus gastos reales y, si es posible, tener otra protección para lo chico.
¿El coaseguro se calcula sobre toda la cuenta?
No. El coaseguro se calcula sobre lo que queda después de restar el deducible. En una cuenta de $100,000 con deducible de $10,000 y coaseguro de 10%, el coaseguro es de $9,000 y no de $10,000.
¿Se puede contratar una póliza sin deducible o sin coaseguro?
Algunos planes ofrecen deducibles o coaseguros muy bajos, y otros los eliminan en ciertos casos, como accidentes o atención en la red de convenio. A cambio, la prima suele ser más alta. Lo importante es comparar el costo total: prima más lo que pagarías en un siniestro.
¿Cómo sé si mi agente de seguros está autorizado?
Todo agente debe tener cédula vigente de la Comisión Nacional de Seguros y Fianzas. Puedes consultar información de instituciones y agentes en el sitio de la CNSF y en la CONDUSEF, donde también puedes presentar una queja si tienes un problema con tu aseguradora.
Un buen seguro es la mitad: la otra mitad es quién te lo explica
Dos pólizas pueden tener la misma prima y comportarse muy distinto el día que las usas. La diferencia está en el deducible, el coaseguro, el tope y esas reglas que nadie te explicó al firmar. Por eso un buen seguro depende 50% de la póliza y 50% de la claridad y el respaldo de quien te asesora.
En Adactia no vendemos; te enseñamos a comprar. Si ya tienes un seguro de gastos médicos, mándanos tu carátula y te decimos, en lenguaje claro, cuánto pagarías tú en un siniestro real. Si estás cotizando, te ayudamos a comparar opciones de forma transparente, sin compromiso. Y si buscas lo mismo para tu equipo de trabajo, revisa nuestras soluciones de gastos médicos empresariales.
Más abajo encontrarás un formulario para solicitar tu diagnóstico sin costo. Son solo unos datos y te contactamos para revisar tu caso.
Los montos de este artículo son ejemplos ilustrativos. Las condiciones reales de deducible, coaseguro, topes y coberturas dependen de cada aseguradora y plan, y vienen en la carátula y las condiciones generales de tu póliza.

